一、建筑业劳务公司的业务模式与税务身份
建筑业劳务公司通常以建筑劳务分包的形式参与工程项目,即总承包单位或专业承包单位将劳务作业部分发包给具备资质的劳务企业,由劳务企业组织工人完成施工任务。劳务公司的主要收入来源为劳务分包款,其纳税身份分为一般纳税人和小规模纳税人两类:
- 一般纳税人:可适用一般计税方法(税率9%)或简易计税方法(征收率3%)。
- 小规模纳税人:适用简易计税方法,征收率3%(部分情形可享受1%优惠)。
二、建筑劳务分包的增值税处理
1. 计税方法的选择
根据《营业税改征增值税试点有关事项的规定》(财税〔2016〕36号),一般纳税人以清包工方式提供的建筑服务,可以选择适用简易计税方法计税。建筑劳务分包通常属于清包工形式,因此劳务公司一般纳税人可选择简易计税,按3%征收率计算增值税,不得抵扣进项税额。
注意:选择简易计税方法后,36个月内不得变更。
2. 跨区域涉税事项
建筑劳务公司跨县(市、区)提供建筑服务,需向建筑服务发生地主管税务机关预缴增值税:
- 简易计税项目:预缴税款 =(全部价款和价外费用 - 支付的分包款)÷(1+3%)× 3%
- 一般计税项目:预缴税款 =(全部价款和价外费用 - 支付的分包款)÷(1+9%)× 2%
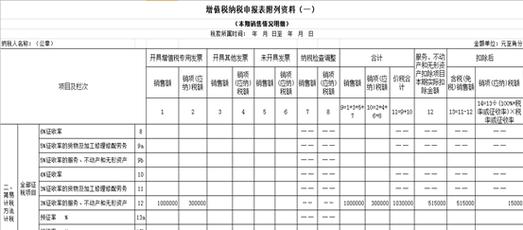
预缴后,向机构所在地主管税务机关进行纳税申报,抵减已预缴税款。
3. 进项税额管理
若劳务公司选择一般计税方法,需取得合规增值税专用发票以抵扣进项税额。常见进项包括:
- 租赁机械设备取得的租赁费专票
- 购买辅助材料取得的货物专票
- 支付给劳务派遣公司的劳务费专票(若采用劳务派遣模式)
但需注意,若选择简易计税,则对应进项税额不得抵扣。
4. 差额征税的适用
建筑劳务分包若符合条件,可按差额确定销售额。根据规定,一般纳税人跨县(市、区)提供建筑服务,适用简易计税方法的,以取得的全部价款和价外费用扣除支付的分包款后的余额为销售额。但需取得合法有效凭证(如分包发票)。
三、企业所得税处理
建筑劳务公司应在机构所在地缴纳企业所得税。对于跨区域经营,需按项目部实际经营收入、职工薪酬、资产总额等因素分配税款,向项目部所在地主管税务机关预缴企业所得税,通常按实际利润额的0.2%预缴。
成本费用归集:劳务公司应准确核算人工成本、材料费、机械使用费、其他直接费用及间接费用,取得合规票据作为税前扣除凭证。
四、个人所得税处理
建筑劳务公司支付的工人工资,属于“工资薪金所得”或“劳务报酬所得”,需代扣代缴个人所得税。实务中:
- 与工人签订劳动合同:按工资薪金所得预扣预缴
- 与工人签订劳务合同:按劳务报酬所得预扣预缴
若采用劳务分包给包工头模式,包工头代开发票时,税务机关可能核定征收个人所得税,劳务公司可凭发票入账,不再重复代扣。
五、发票开具与管理
- 开具发票要求:劳务公司提供建筑劳务,需开具增值税发票,品名一般为“建筑服务劳务费”或“建筑服务工程服务”。备注栏需注明建筑服务发生地县(市、区)名称及项目名称。
- 发票备注栏:未备注或备注不合规,不得作为抵扣凭证或税前扣除凭证。
- 小规模纳税人优惠:若月销售额未超过10万元(或季度30万元),免征增值税,但仍需开具免税普通发票。
六、申报纳税流程(以一般纳税人简易计税为例)
- 预缴申报:在建筑服务发生地预缴增值税及附加税费,取得完税凭证。
- 机构申报:次月申报期内,在机构所在地电子税务局填写增值税申报表,抵减已预缴税款。
- 附加税费:以实际缴纳的增值税为计税依据,计算城市维护建设税、教育费附加、地方教育附加。
- 企业所得税预缴:按季度预缴,年度汇算清缴。
- 个人所得税申报:按月或按次代扣代缴。
七、常见风险与注意事项
- 虚开发票风险:严禁无真实业务开具发票,或接受虚开发票。
- 合规凭证缺失:支付分包款、材料费等需取得合规发票,否则面临纳税调整。
- 跨区域未预缴:未按规定预缴税款,可能被处以罚款及滞纳金。
- 简易计税备案:选择简易计税需妥善保存相关证明材料备查。
- 用工管理:规范用工关系,避免因个税及社保问题引发税务风险。
八、
建筑劳务公司在开展劳务分包业务时,应结合自身纳税人身份、项目情况合理选择计税方法,规范跨区域涉税事项管理,完善发票及凭证管理,确保申报纳税合规。建议关注税收优惠政策动态,如小规模纳税人减免政策、小微企业优惠等,在合法合规前提下降低税负。深入理解建筑劳务分包的财税处理,不仅有助于企业防范风险,更能提升经营效益。